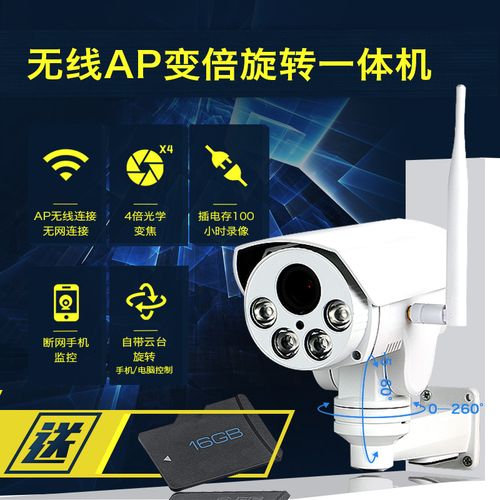
2019年,国内安防设备行业在历经多年高速增长后,步入结构性调整期。伴随智慧城市、雪亮工程等政策红利的持续释放,以及 AI、物联网技术的渗透,安防行业的竞争焦点从传统硬件制造转向软硬一体的解决方案。在此背景下,A股市场涌现出一批安防设备概念股的并购案例,其中三家涉及实际控制人变更的交易尤为引人关注。这些案例不仅折射出资本对网络摄像设备(IP Camera)及视频监控产业链的重新布局,也预示着行业集中度提升与跨界融合的加速。
一、行业背景:安防设备与网络摄像设备的增长动能
安防设备涵盖视频监控、门禁报警、楼宇对讲等多个细分领域,其中视频监控占比超过50%,而网络摄像设备作为视频监控的核心前端产品,受益于高清化、网络化、智能化趋势,市场规模稳步扩大。2019年,国内视频监控市场规模约1200亿元,网络摄像设备占比约四成。行业增速放缓、竞争加剧,中小型厂商面临技术迭代与资金压力,为上市公司通过并购整合提供了契机。部分上市公司因主业疲软或战略转型,主动出让控制权,引入具备产业协同效应的新实控人。
二、案例一:ST安防(化名)——剥离传统业务,引入网络摄像模组龙头
2019年3月,ST安防(化名)发布公告,原控股股东向某专注于网络摄像设备核心模组的企业(以下简称“A公司”)协议转让所持全部股份,交易总价约12亿元。交易完成后,A公司实控人成为ST安防新的实际控制人。
此次并购的逻辑在于:ST安防原有业务集中在前端模拟摄像机,受价格战拖累持续亏损。而A公司在网络摄像设备的图像传感器模组、AI算法领域具备技术积累,且为海康威视、大华股份等头部企业的供应商。通过借壳上市,A公司希望打通资本通道,扩大产能并拓展海外市场。对于ST安防而言,新实控人注入资产后,公司迅速剥离亏损产线,全面转向网络摄像设备模组及智能终端,当年第四季度即实现扭亏为盈。
三、案例二:华中智能(化名)——跨界整合,AIoT激活视频监控业务
2019年7月,华中智能(化名)原实际控制人因个人原因转让公司控股权,受让方为一家专注于物联网平台的企业(简称“B集团”)。交易对价约15亿元,涉及股份比例29.9%。B集团背景深厚,旗下拥有AI视觉技术和边缘计算能力,希望借助华中智能的硬件制造基础,打造“端-边-云”一体化的网络摄像设备解决方案。
华中智能主营安防镜头及整机组装,2018年起陷入业绩下滑。2019年并购完成后,B集团将其AI算法团队和物联网通信模块植入华中智能产品体系,推出多款智能网络摄像机,并中标多个智慧园区项目。此项收购案体现了2019年安防并购的典型特征:以软件和平台能力赋能硬件,通过实控人变更实现技术融合。不过,由于双方在原管理团队上的磨合缓慢,短期内并未完全兑现业绩预期,但方向上确立了AI+安防的升级路径。
四、案例三:捷视信息(化名)——国企入主,保障网络摄像设备安全
2019年11月,捷视信息(化名)公告称,原民营控股股东将所持21%股份转让给某地方国资平台,同时表决权委托,导致实控人变更为该国资平台。捷视信息核心产品为网络摄像设备及视频存储设备,在政府、金融领域有较高中标率,但受困于民营企业融资困难,研发投入不足。
国资入主后,标的方提出“安全可控”战略,加大网络摄像设备的国产芯片替代和加密算法研发,以贴合党政机关及关键基础设施的视频监控安全需求。2019年众多国资纾困式并购案例中,捷视信息代表了一类情形:通过控制权变更获得信用背书和资金支持,保持原有团队稳定,并强化合规与安全属性。这一变化也与2019年国家加强公共安全视频监控联网信息安全的要求契合。
五、共性分析与行业影响
上述三起实控人变更案例聚焦网络摄像设备这一细分领域,反映了2019年安防行业并购的三大趋势:
- 技术驱动型整合:收购方多具备AI算法、物联网平台或芯片设计能力,意在快速渗透智能安防市场,通过网络摄像机形成数据入口。
- 跨界与转型并行:传统安防企业或因业绩压力推动易主,或主动拥抱跨界资本,以求在新一轮技术迭代中生存。
- 国资与产业资本并存:国资在金融安全、数据安全领域的战略投资增大,民营技术型企业则借壳实现证券化。
从资本市场角度看,上述案例背后是监管层鼓励并购重组、提高上市公司质量的导向。实控人变更后的整合风险不容忽视——特别是文化冲突、团队流失和项目交付能力削弱等问题。一些公司在2019年依赖“卖壳回血”,并非真正改善持续经营能力。
六、结论与展望
2019年三证实控人变更的安防并购案例,描绘了一个行业由分散走向集中、由硬件走向软硬融合的轨迹。网络摄像设备作为视频监控架构的前端,其并购不仅是资本进退,更体现了安防产业技术体系的重构。对于投资者而言,此类事件需结合技术整合前景综合评估价值溢价;对于行业而言,网摄设备领域正逐步形成以算法能力、芯片自主和场景深耕为核心竞争力的格局。随着5G、AioT和隐私计算的发展,控制权变更将继续影响产业链话语权,最终数家具备“端边云+AI”全栈能力的企业有望主导市场。在这个过程中,理性并购和创新之力,才是安防转型的真正“摄像头”。